Análise da Invisible Work
O bônus dos executivos já tem meta de IA, e a da Ralph Lauren mede curso e pesquisa interna. Qual teste mostraria que o trabalho mudou?
A Ralph Lauren pôs um painel de IA no bônus dos executivos: dois treinamentos concluídos e duas pesquisas com funcionários. O plano já estava no teto de 200%, e o modificador valeu 3 pontos, cerca de US$ 121 mil para o CEO. O que a meta de IA mede, e o que o conselho vai saber quando pedir o resultado?
Gustavo Bodra10 min de leitura
Parte 1 / O que está em jogo
O que o conselho perde quando paga bônus por uma meta de IA que não pode falhar?
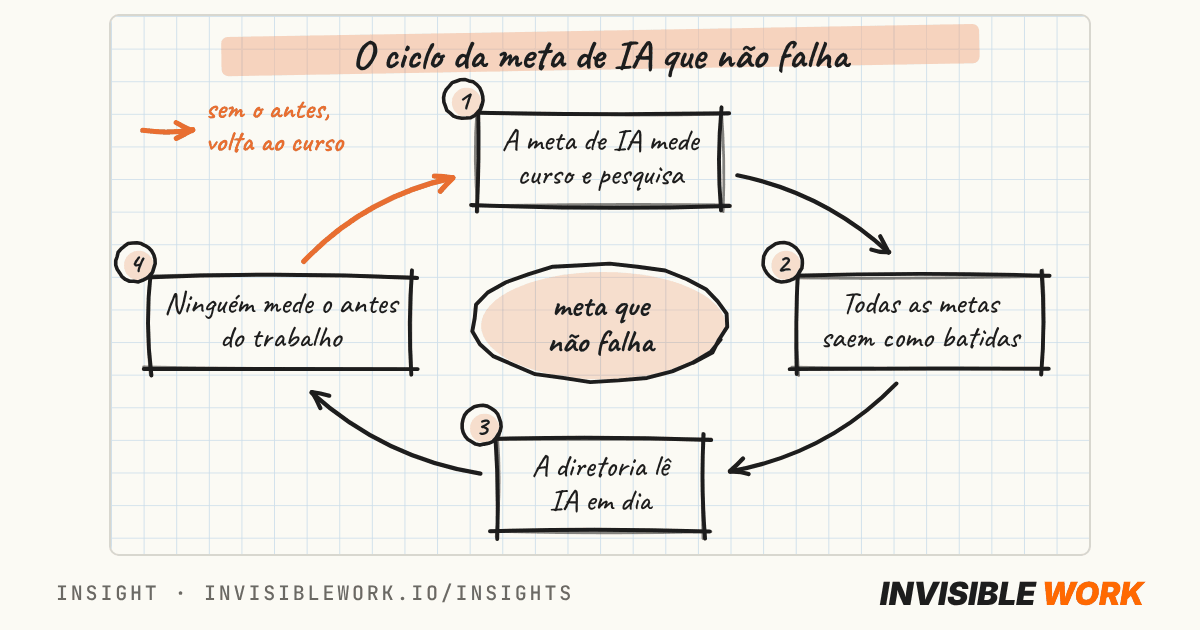
A Ralph Lauren pôs uma meta de IA no bônus dos executivos, e o conselho a deu como cumprida. Mas a meta tem quatro itens, dois treinamentos concluídos e duas pesquisas com funcionários, e o plano de bônus já estava no teto: ela valeu 3 pontos percentuais, cerca de US$ 121 mil para o CEO. O conselho e o CEO perdem dinheiro e informação quando uma meta de IA sempre bate: o número sobe, a diretoria lê progresso, e o estado do trabalho antes da IA nunca é medido. [1] afirmação da fonte original
A prática está se espalhando. Segundo a Reuters, citada pela Digiday, cerca de 12% das empresas do índice S&P 500 divulgaram metas ligadas a IA nos planos de bônus de executivos neste ano, contra 5% em 2024, a maioria de tecnologia. [2] afirmação da fonte original A Ralph Lauren é um dos exemplos de varejo, e tem a vantagem de ter publicado o desenho inteiro num documento que a SEC (a comissão de valores mobiliários dos Estados Unidos) exige. Vale lê-lo, porque a manchete (“IA entra no bônus”) esconde o que a meta mede. [1] afirmação da fonte original
- Pagamento pela fórmula
- 197%
- Quanto do bônus-alvo os resultados financeiros da Ralph Lauren renderam no ano fiscal de 2026, antes do modificador de IA. Com o modificador de +10%, a conta passaria de 216,7%, mas o plano limita o pagamento a 200%.
- O que o modificador de IA valeu
- 3 pontos
- A diferença entre 197% e o teto de 200%. O modificador permitia mexer em até 10% do pagamento, e o teto absorveu o resto. Vale para o CEO e os demais executivos citados, e não para Ralph Lauren, presidente executivo do conselho, que ficou fora do modificador.
- Em dinheiro, para o CEO
- US$ 121,5 mil
- 3% do bônus-alvo de US$ 4,05 milhões do CEO, que recebeu US$ 8,1 milhões no total. É a diferença entre 197% e 200% do alvo.
- Empresas do S&P 500 com meta de IA no bônus
- 12%
- Parcela que divulgou metas ligadas a IA em planos de bônus de executivos neste ano, contra 5% em 2024. Número da Reuters, lido na Digiday: a reportagem original não foi aberta.
Termos deste texto, em uma frase
Parte 2 / O documento
O que a Ralph Lauren escreveu no proxy statement sobre a meta de IA?
No ano fiscal de 2026 (encerrado em março), o Comitê de Talentos da Ralph Lauren trocou o modificador de cidadania e sustentabilidade por um painel de metas de IA. O próprio documento diz o que ele pretende: metas “focadas em letramento e capacitação em IA” (AI literacy and enablement), por entender a importância do treinamento e da estratégia de IA para ganhar eficiência e produtividade. [1] afirmação da fonte original A intenção é declarada, e não há nada de errado em começar por treinamento.
O painel tem quatro itens. Dois são taxas de conclusão: o treinamento corporativo de IA “Weaving AI into Timeless Style” e o treinamento global de segurança da informação, que inclui IA. Dois vêm de pesquisa com funcionários: o item “recebi treinamento adequado para usar ferramentas de IA no meu trabalho diário” e o resultado geral de capacitação da pesquisa anual. Os quatro “superaram a meta”, e o Comitê aprovou o aumento de 10%. [1] afirmação da fonte original
O resto do plano continua financeiro: receita total e margem operacional ajustada pesam 40% cada, receita dos segmentos de crescimento e despesa administrativa ajustada pesam 10% cada. Pela fórmula, o pagamento deu 197% do alvo. Com o modificador, daria 216,7%, e o limite do plano é 200%. [1] afirmação da fonte original
O que o painel de IA mede
Treinamento concluído e a opinião dos funcionários sobre o treinamento que receberam. É o que a empresa ofereceu e como foi recebido.
O que o painel de IA não mede
Quanto tempo ou custo uma tarefa passou a levar, se a qualidade se manteve ou se alguma área trabalha diferente. Nenhum dos quatro itens depende de o trabalho ter mudado.
O que o plano já paga
Margem, receita e despesa administrativa já estão no plano, e é onde um ganho de IA apareceria no fim. O painel de IA paga pelo caminho, as outras metas pagam pelo destino.
Parte 3 / Primeiros princípios
E se a IA não ajudar em nada? A meta muda?
Comece pelo que o conselho quer saber ao pôr uma meta de IA no bônus: a IA está melhorando o resultado da empresa? Esse é o mundo a distinguir. Num, a IA corta o tempo de fechar um pedido ou de responder um cliente. No outro, o time fez o curso e trabalha como antes. Agora faça a pergunta de primeiros princípios: o painel deles sai diferente nos dois mundos? Uma taxa de conclusão não sai. O curso é concluído nos dois, a pesquisa sobre “recebi treinamento” é respondida do mesmo jeito. O painel está sempre no verde, e a diretoria aprende o mesmo em ambos.
Há um segundo teste, que a conta do documento permite fazer. Se todo o resto do plano já bate o máximo, quanto a meta nova muda no pagamento? Aqui, 3 pontos. O teto transforma o modificador em quase um símbolo: o executivo que levou 200% teria levado 197% sem a meta de IA, e nenhum esforço a mais em IA renderia um dólar além disso. A meta pode ter efeito de sinalização, e talvez seja só isso que o Comitê quisesse. Mas incentivo, no sentido de mudar o que o executivo faz na margem, ela não é neste ano.
Em economia, o nome disso é o princípio da informatividade, de Bengt Holmström (1979): uma medida entra num contrato de incentivo quando acrescenta informação sobre a ação da pessoa além do que as outras medidas já dão. [3] afirmação da fonte original Aplicado aqui, o plano já tem receita, margem e despesa, que carregam o efeito da IA no resultado. A medida nova só acrescenta algo se disser o que as financeiras não dizem: o que mudou no trabalho. Um curso concluído acrescenta o fato de que o curso foi concluído.
Parte 4 / Primeira, segunda e terceira ordem
O que acontece com a empresa que mede o curso e chama de resultado?
Primeira ordem: o painel fica verde e a diretoria lê progresso
Quatro metas superadas, aumento aprovado. Quem lê o relatório entende “a empresa avançou em IA”, quando o que avançou foi a capacitação. A meta mede o que a área de pessoas consegue entregar, e uma taxa de conclusão sobe com o treinamento ser obrigatório e fácil de fazer.
Segunda ordem: o próximo investimento usa a prova errada
Com o painel verde, o pedido de licenças, de ferramentas e de projetos de IA chega ao CFO com a evidência “o time está capacitado”, que vale nos dois mundos. A decisão de gastar mais não está errada por isso, mas ficou sem teste. E, como o plano já paga margem e despesa, o conselho passa a pagar duas vezes pelo mesmo assunto, uma pelo caminho e outra pelo destino, sem saber qual delas moveu o número.
Terceira ordem: o antes do trabalho nunca foi medido
O documento diz que as metas do ano seguinte serão um painel de novo, agora com indicadores voltados a criatividade, inovação, crescimento e produtividade. A diretoria vai querer mostrar ganho de produtividade, e não terá a linha de base: quanto tempo, quanto erro e quanto custo cada processo tinha antes da IA. O antes não se reconstrói depois. Quem o mede passa a ser o próprio executivo cujo bônus depende do resultado, e a conferência independente some.
E o concorrente
A empresa que mediu três processos antes do treinamento tem, um ano depois, a comparação. A que mediu só o curso tem uma taxa de conclusão de 94% e nenhuma resposta ao conselho sobre o que mudou.
Exemplo ilustrativo, uma distribuidora de materiais de construção
Parte 5 / O que fazer com isso
Como pôr uma meta de IA no bônus que possa falhar, em quatro decisões?
Treinar primeiro é razoável: quem não sabe usar a ferramenta não rende com ela. A saída é manter o curso e medir o trabalho ao lado dele, antes que o antes desapareça.
Aplique o teste do teto antes de criar a meta
Para cada meta de IA no bônus, calcule quanto ela muda o pagamento se todo o resto do plano bater o máximo. Se a resposta for zero ou quase, chame-a de sinal, e não de incentivo. Se a resposta importa, ela vale a conferência das decisões 2 a 4.
Aplique o teste do mundo: e se a IA não ajudar?
Para cada meta, escreva o resultado que a empresa teria se a IA não melhorasse nada. Se for o mesmo painel, mantenha a meta como acompanhamento de capacitação e tire-a do cálculo do bônus.
Escolha três processos e meça o antes agora
Tempo, taxa de erro e custo por resultado aceito, em 20 a 50 casos reais de cada processo, antes do treinamento valer. É o tamanho de partida que a Anthropic recomenda para evals, testes que dizem se o sistema acertou. A meta de IA que vale bônus é a melhora nesse teste, com o antes escrito na data de hoje.
Quem mede não é quem recebe o bônus
Quem roda o teste e guarda a linha de base não pode ser o executivo cuja remuneração depende dele. É o mesmo princípio de separar quem executa de quem confere que aparece no texto sobre finanças enxutas e o agente que ninguém confere. O dono do processo mede, a auditoria interna ou o conselho guarda o resultado.
Uma observação sobre a meta de uso, tema de outro texto: quando a meta é o número de pessoas que usam IA, o time aprende a mostrar uso. Aqui é um passo antes: a meta do executivo, que escolhe o que o time vai mostrar.
Parte 6 / Limites
O que este texto não prova e o que o derrubaria?
O proxy statement mostra o que a Ralph Lauren decidiu, como mede e o que pagou. A Digiday traz o número do S&P 500 e a fala de um recrutador de executivos, e a reportagem original da Reuters não foi lida. Não mostram que o painel da Ralph Lauren é mal desenhado para o que se propõe, que a empresa não mede produtividade em outro lugar nem que o Comitê não acompanhe o trabalho no conselho: o documento cita revisões trimestrais de adoção de IA. Que o painel informe pouco sobre o trabalho, que o antes não esteja sendo medido, que o modificador funcione como sinal e não como incentivo, e que o que vale para uma varejista de moda de grande porte se aplique a uma empresa média brasileira são leituras da Invisible Work. O exemplo da distribuidora usa fatos inventados. Os 3 pontos vêm só de números do próprio documento.
A objeção mais forte é que ninguém mede produtividade com ferramenta que o time ainda não sabe usar, e que treinar primeiro é a ordem certa. Está certa, e mudou a tese: o texto não pede para trocar o curso pela medida de trabalho. Pede para medir o antes ao mesmo tempo, porque custa pouco e depois não se refaz, e para não pagar bônus por treinamento como se fosse resultado.
O que faria abandonar a tese: (1) empresas que divulguem painéis de IA com medidas de trabalho (tempo, erro, custo por processo) e linha de base, e que mostrem ganho depois; (2) evidência de que taxa de conclusão de treinamento prevê, por si só, ganho de produtividade no ano seguinte; (3) um proxy da Ralph Lauren do próximo ano que traga medidas de trabalho com linha de base.
Parte 7 / Perguntas para levar adiante
A meta de IA da sua empresa poderia falhar?
Sete perguntas para o conselho, o CEO, o CFO e quem cuida de pessoas, antes do próximo ciclo de metas.
Conselho e CEO: a meta e o pagamento
- Quais metas de IA entram hoje no bônus de alguém da diretoria?
- Se todo o resto do plano bater o máximo, quanto essas metas mudam o pagamento?
- Se a IA não ajudasse em nada, o painel seria diferente?
CFO e pessoas: o antes e a prova
- Quais três processos têm hoje tempo, erro e custo por resultado escritos, com data?
- Quem guarda essa linha de base, e essa pessoa ganha ou perde com o resultado?
- O próximo pedido de investimento em IA traz a medida do trabalho ou a taxa de conclusão do curso?
- O que acontece com a área cujo teste mostra que a IA não ajudou?