Análise da Invisible Work
Finanças com 2% da empresa: quem confere o que o agente lançou?
A a16z descreve um time de finanças que cai de cerca de 5% para 2% do quadro, com o CFO construindo as ferramentas. A leitura corrente fala em velocidade e custo; a premissa escondida é que as camadas do time só existiam para mover dados, quando também davam a conferência de uma segunda pessoa. Uma leitura da Invisible Work, com a separação de funções (Clark e Wilson, 1987) e a orientação do COSO para IA, sobre quem confere o que o agente lança.
Gustavo BodraAtualizado em 11 min de leitura
Parte 1 / Entenda os dados
A a16z descreve um time de finanças com menos da metade das pessoas, no qual o CFO constrói as ferramentas
Em 8 de outubro de 2026, a gestora de investimentos Andreessen Horowitz (a16z) publicou “You Need a New CFO”, de Seema Amble. A tese: a IA tirou o gargalo dos dados, e por isso mudam o trabalho de finanças, o tamanho do time e o perfil de quem o lidera. O CFO deixa de ser quem entrega números e passa a ser quem projeta o sistema que os produz, com programas de IA que executam tarefas sozinhos (os agentes) e controles. A leitura corrente é de ganho de velocidade e de custo. A premissa escondida está numa frase do próprio texto: as camadas do time de finanças existiam para mover e conciliar dados. Elas também davam outra coisa, e ninguém a listou. [1] afirmação da fonte original
O texto descreve o time tradicional como uma estrutura de camadas: um nível de contabilidade e controle (o controller), um de planejamento e análise (FP&A), um de operações e o CFO, todas montadas para um ritmo mensal e para que cada tarefa tivesse uma pessoa dona. Diz que essa estrutura fazia sentido quando cada camada existia para mover e conciliar dados. Com a IA extraindo e lendo dados espalhados em vários sistemas, o time encolhe. A regra antiga, finanças com cerca de 5% do quadro de funcionários, cai nos times mais enxutos que a a16z observa para uma meta de 2%. [1] afirmação da fonte original
Os exemplos de produtividade vêm de duas fontes. A primeira é a área de finanças da Anthropic, que mantém uma biblioteca de mais de 70 instruções de IA para tarefas de finanças (a que o texto chama de skills), tratadas como código de produção. Uma delas gera uma revisão financeira mensal “90-95% completa” em cerca de 30 minutos. A segunda é um CFO de empresa em fase de crescimento, cujo time criou 50 agentes em duas semanas, nem todos úteis. O texto cita também seis empresas do portfólio da própria a16z que vendem software para as várias funções de finanças, entre elas um sistema de gestão (ERP) que transforma o fechamento mensal em diário. [1] afirmação da fonte original
- Finanças no quadro
- 5% → 2%
- Parcela dos funcionários da empresa que trabalham em finanças: cerca de 5% pela regra antiga, e 2% como meta dos times mais enxutos que a a16z observa. É meta declarada, não resultado medido, e vem de empresas que a a16z acompanha. Conta nossa, hipotética: numa empresa de mil pessoas, são 50 e 20, ou 30 vagas a menos.
- Revisão mensal
- 90-95%
- Quanto da revisão financeira mensal a ferramenta da Anthropic entrega pronta, em cerca de 30 minutos, segundo o texto. O texto não define “completa”: não diz quem mediu, nem se o que falta é a parte em que os erros estão. É relato de uma empresa sobre a própria equipe.
- Agentes em duas semanas
- 50
- Quantos agentes o time de um CFO criou depois de ser convidado a isso. O texto diz que nem todos eram úteis; o objetivo era ver o momento em que um agente produz trabalho de verdade. Mede disposição de experimentar, não resultado.
Termos deste texto, em uma frase
Parte 2 / O que a leitura corrente esconde
A leitura corrente trata cada camada de pessoas como transporte de dados
É justo começar pelo que o texto acerta, porque ele não ignora o controle. O sexto ponto diz que, quando o software faz mais trabalho em finanças, é preciso uma cadeia auditável e confiável de cada número até a origem; que, se um agente rascunha um lançamento contábil, ele deve guardar os documentos de apoio e seguir as regras de aprovação antes de lançar; e que “finanças define as regras e é dona da aprovação” (tradução nossa). Acrescenta que “ter controles permite velocidade” (tradução nossa). [1] afirmação da fonte original
O que o texto não pergunta é de quem é a aprovação quando o time cai de 50 pessoas para 20. A frase aponta para a função (“finanças”), e a função agora cabe em poucas pessoas. No terceiro ponto, o texto descreve quem constrói: um profissional de finanças que se tornou proficiente em assistentes de código e “lidera a construção das ferramentas do time” (tradução nossa), ligando sistemas e corrigindo gargalos, e muitos CFOs que passam mais tempo construindo com IA e menos em reuniões. No sétimo, diz que finanças ganha mandato maior, e que o CFO vira árbitro de decisões como dividir o trabalho entre pessoas e software e escolher entre construir e comprar. Entre quem constrói e quem decide, não aparece uma segunda pessoa que não tenha construído nem escolhido as regras. [1] afirmação da fonte original
O texto traz ainda um dado que agrava o ponto. Na Anthropic, o maior usuário das ferramentas na área de finanças é o chefe da área de impostos, e um CFO de empresa em crescimento explica por quê: é tentador supor que os mais juniores serão os melhores adotantes, mas eles não têm a experiência para saber como é o trabalho “ótimo” nem o que construir. [1] afirmação da fonte original Quem tem a experiência para conferir é também quem tem mais motivo para construir. A conferência tende a ficar com a pessoa que fez.
Há, por fim, uma ressalva de origem. Os seis exemplos de empresas são do portfólio da própria a16z, que investe nos fornecedores de que fala. Os números de produtividade são relatos das empresas sobre si mesmas, e a meta de 2% é a dos times que a gestora acompanha, sem dado sobre empresas médias e grandes de outros setores ou do Brasil. Nada disso invalida o texto, que é um ensaio de uma investidora sobre o que vê. Só muda o peso do que ele prova. [1] afirmação da fonte original
Parte 3 / Primeiros princípios
E se cada camada do time fosse também uma camada de controle?
Comece pelo mais simples. Um número de finanças passa por etapas: alguém o prepara, alguém o confere, alguém o aprova, alguém o registra. Cada passagem de uma pessoa para outra tem um efeito colateral que ninguém pediu: o erro de quem preparou precisa passar pelos olhos de quem não preparou. Uma camada de pessoas, além de mover dados, gera independência entre quem faz e quem confere. Essa independência é a base do controle interno, e quando o time encolhe, ela é a primeira coisa que deixa de ser dita em voz alta, porque nunca esteve no organograma como função. Nunca houve cargo chamado “segunda olhada”.
A computação tem esse princípio com nome desde 1987. David Clark, do MIT, e David Wilson, então diretor de serviços de segurança da informação da empresa de auditoria Ernst & Whinney, publicaram um modelo de integridade de dados para sistemas comerciais, em oposição ao modelo militar, que cuida de sigilo. A regra de separação de funções diz: quem pode criar ou certificar uma transação bem formada não pode executá-la, ao menos sobre dados de produção. Eles explicam que a regra exige no mínimo duas pessoas para mudar o conjunto de transações válidas, e que o método funciona bem, exceto em caso de conluio entre funcionários. Por isso o aviso padrão de auditoria diz que o sistema está correto sob a hipótese de que não houve conluio (tradução nossa). [2] afirmação da fonte original
Troque os termos e a regra vira a frase do texto da a16z. Quem escreve o fluxo de um agente cria a transação. Quem define as regras de lançamento a certifica. Quem aprova o que o agente lançou a executa. O modelo de 1987 diz que, para a mudança ser válida, essas funções não ficam todas com a mesma pessoa. Um time de 20 pessoas em que o CFO e o engenheiro de finanças constroem e decidem tem exatamente esse risco de concentração, embora nada na descrição do texto diga que ele aconteça.
A prática de controle de 2026 faz a mesma leitura para IA. O COSO, o comitê de organizações que publica o framework de controle interno de 2013 e cujos patrocinadores incluem a Financial Executives International (a associação dos executivos financeiros), publicou em 2026 uma orientação específica para IA generativa. Ela pede que as respostas da IA sejam tratadas “como afirmações que exigem evidência, e não como fatos”; que, em áreas de impacto relevante, se separe a assistência da IA da decisão que vale, para proteger contra confiança excessiva e falta de julgamento profissional; e que mudanças em sistemas de IA tenham validação independente, humana ou automática (tradução nossa). [3] afirmação da fonte original
O exemplo da orientação é o de um agente de conciliação que lança sozinho apenas quando a confiança do casamento entre registros passa de um valor validado e nenhuma exceção de política é disparada. O resto vai para uma fila com contexto para revisão humana. A mudança desse valor exige aprovação de várias partes, evidência registrada, amostragem depois da mudança e monitoramento. [3] afirmação da fonte original É o mesmo raciocínio do Insight sobre ponto de corte: o número que decide quando a máquina age sozinha é uma decisão de gestão, e quem a tomou precisa estar escrito.
Há uma diferença entre ter dois olhos e ter duas olhadas independentes. A orientação do COSO lista como método a comparação entre modelos de IA independentes ou contra um cálculo fixo e conhecido, justamente porque dois conferentes que leem os mesmos dados do mesmo jeito tendem a errar no mesmo lugar. [3] afirmação da fonte original A conclusão é nossa: se a conferência de um lançamento feito por um agente for outro agente, do mesmo fornecedor, com os mesmos documentos, o segundo olhar pode ser só um eco do primeiro.
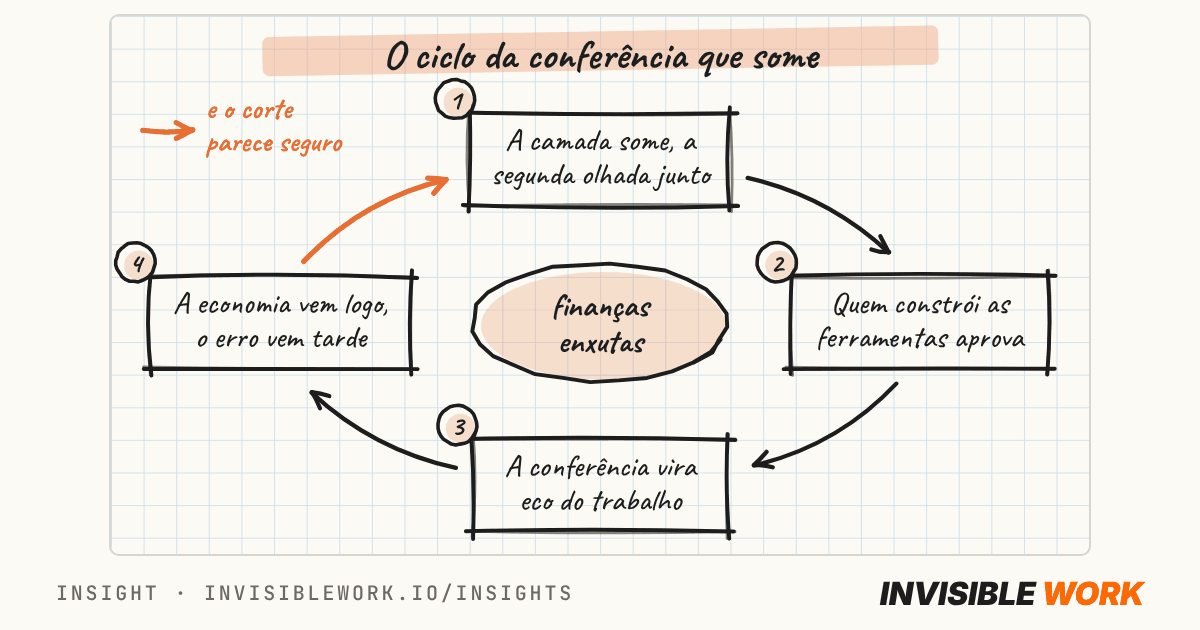
A camada some, o controle que ela dava junto também
Quando o time cai de 50 para 20 (conta nossa, hipotética), saem tarefas de mover dados e saem, sem aviso, as segundas olhadas que vinham com elas. O organograma não tinha a função “conferir”, então ninguém a tira de propósito.
Quem constrói e quem aprova podem virar a mesma pessoa
O profissional mais capaz de conferir é o que mais usa e mais constrói as ferramentas. Pelo modelo de 1987, quem cria ou certifica uma transação não deveria executá-la.
A conferência se torna um eco do trabalho
Se quem confere lê as mesmas fontes do mesmo jeito (o mesmo modelo, os mesmos documentos), ele tende a concordar com o erro. A concordância parece controle e não é.
O custo aparece como folha menor e o erro aparece depois
A economia entra no orçamento no mesmo trimestre. A perda por um lançamento errado aparece tarde, de modo raro e com outro nome (ajuste, reapresentação, perda de caixa). Hipótese: essa assimetria favorece o corte e subestima o que ele tirou.
O que estes paralelos não provam
Parte 4 / O que muda se isso for verdade
Três consequências para quem decide, todas hipóteses
Se o time de finanças encolher sem que a independência seja redesenhada, três coisas mudam para quem responde por resultado. São hipóteses da Invisible Work, derivadas do raciocínio acima, e não resultados medidos.
O melhor conferente da casa passa a ser o autor das ferramentas
O texto mostra que o maior usuário na Anthropic é o chefe da área de impostos, justamente quem tem a experiência para saber o que é um trabalho ótimo. Hipótese: quanto mais a empresa depende de seus profissionais mais experientes para construir, menos ela os tem de fora, olhando o que foi construído.
O fechamento diário encurta o prazo para uma segunda olhada
O texto celebra a passagem do fechamento mensal ao diário e diz que os controles permitem velocidade. Hipótese: se a conferência continuar mensal enquanto o lançamento passa a ser diário, um erro de regra tem até 30 dias para se repetir antes de alguém de fora ver. Se a conferência passar a ser diária, é preciso gente ou método para ela.
A mudança do limite de lançamento automático vira decisão sem dono
Em um agente que lança sozinho quando a confiança passa de um valor, quem muda o valor muda quanto erro a empresa aceita. O COSO pede aprovação de várias partes para isso. Hipótese: em times enxutos, o valor tende a ser ajustado por quem constrói, na pressa de reduzir a fila, sem que ninguém de fora o veja mudar.
Parte 5 / O que fazer com isso
Um teste de independência, em quatro perguntas
O método abaixo é da Invisible Work. Cabe numa conversa de uma hora com o dono do processo e o responsável pelo controle interno, e vale para qualquer rotina em que um agente prepare, concilie ou lance. Ele combina o modelo de 1987 com o que o COSO pede para IA, e usa o mesmo espírito do Insight sobre alçada de agentes: escrever o nome de quem responde.
Quem escreveu a regra do agente e quem pode mudá-la?
Liste os nomes: quem escreveu o fluxo, quem escolheu os critérios de lançamento e quem tem acesso para alterá-los. Se a lista tem uma pessoa só, a rotina depende da disciplina dela e de mais nada.
Quem aprova o que o agente lançou, e essa pessoa ajudou a construir a regra?
Anote o nome do aprovador. Se for o mesmo nome da pergunta 1, a rotina junta criar e executar. O modelo de 1987 manda separar; se não for possível separar, o COSO pede um controle que compense, e o texto dele não define qual, então a escolha é da empresa.
O que a conferência usa que o agente não usou?
Dados de outra fonte, um cálculo fixo e conhecido, outro modelo, uma amostra refeita à mão. Se a conferência lê os mesmos documentos do mesmo jeito, ela concorda por construção. Peça ao menos um insumo que o agente não tenha visto.
Quem aprova a mudança do limite de lançamento automático e onde fica o registro?
O número a partir do qual o agente lança sozinho define quanto erro a empresa aceita. Pergunte quem o mudou pela última vez, quem foi avisado e se há amostragem depois de cada mudança. Resposta em branco é a prioridade.
Parte 6 / Limites
O que este texto não prova
O texto da a16z é um ensaio de uma gestora de investimentos que tem participação nas empresas que cita, e os números de produtividade e a meta de 2% vêm de relatos de empresas sobre si mesmas, sem metodologia informada. Não há aqui dado sobre empresas brasileiras, nem medição de quanto os times de finanças com IA concentram funções. Que o time enxuto concentre aprovação é hipótese nossa, não afirmação do texto. A passagem de Clark e Wilson foi lida em um arquivo digitalizado com as colunas misturadas e remontada por nós; a orientação do COSO, lida na íntegra no PDF do comitê, não teve a data de lançamento confirmada na página dele. Os números 50 e 20, as 30 vagas a menos e a janela de 30 dias para um erro se repetir são contas e exemplos hipotéticos nossos, de empresa nenhuma. O teste de quatro perguntas e as três consequências são hipóteses da Invisible Work. Este texto também não é parecer sobre norma contábil ou de auditoria de nenhum país.
Parte 7 / Perguntas para levar adiante
Quem confere o que o agente lançou na sua empresa?
Seis perguntas para quem responde por resultado, por orçamento ou por controle.
Sobre o time
- Quantas pessoas de finanças conferem hoje o trabalho de outra, e quantas só movem e conciliam dados?
- Se o time fosse reduzido pela metade, qual conferência de quem não fez seria a primeira a desaparecer, sem ninguém decidir?
- O seu profissional mais experiente em finanças está construindo as ferramentas ou conferindo o que os outros constroem?
Sobre o agente
- Quem pode mudar a regra de um agente que lança ou concilia, e quem fica sabendo?
- A conferência do que o agente fez usa algum dado ou cálculo que o próprio agente não usou?
- O fechamento ficou mais rápido que a conferência de quem não construiu a regra?